图解安徽省电力装机现状,2026年和“十五五”新能源项目分析汇总!
核心判断:过去五年,安徽新能源贡献了75.7%的新增装机,风光占总装机的比重已升至46.7%;2026年风光项目数量最多、抽水蓄能已披露规模最大,预计2030年全省总装机达到约172.2GW。后续市场空间不仅取决于装机增长,还取决于项目落地、消纳条件、调节资源和电网建设。
一、安徽省电力装机现状
1.1 总装机较快增长,五年新增65.1GW
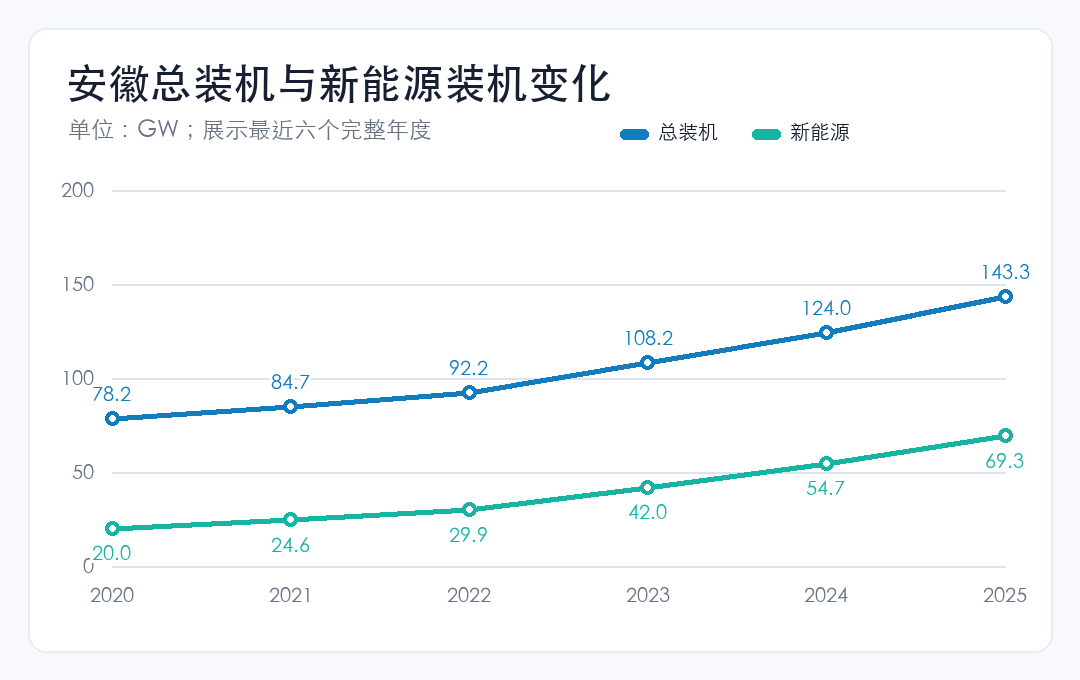
2020年,安徽全省总装机为78.2GW;到2025年,总装机增至143.3GW。五年间新增65.1GW,相当于2020年装机基数的83.2%,年均复合增长率为12.9%。
总装机扩张主要由新能源推动,电源增量与结构调整同步发生。
1.2 新能源贡献六成以上新增装机
2020—2025年,安徽新能源装机由20.0GW增至69.3GW,五年新增49.3GW,年均复合增长率为28.2%。同期,全省总装机年均复合增长率为12.9%,新能源装机增速约为全省总装机增速的2.2倍。
从新增装机量看,新能源新增装机量相当于同期全省总装机新增规模的75.7%;从结构看,新能源装机占比由25.6%升至48.4%,提高22.8个百分点。增速、增量和占比变化共同表明,新能源已成为这五年装机增长的主要来源。
1.3 光伏主导风光装机结构
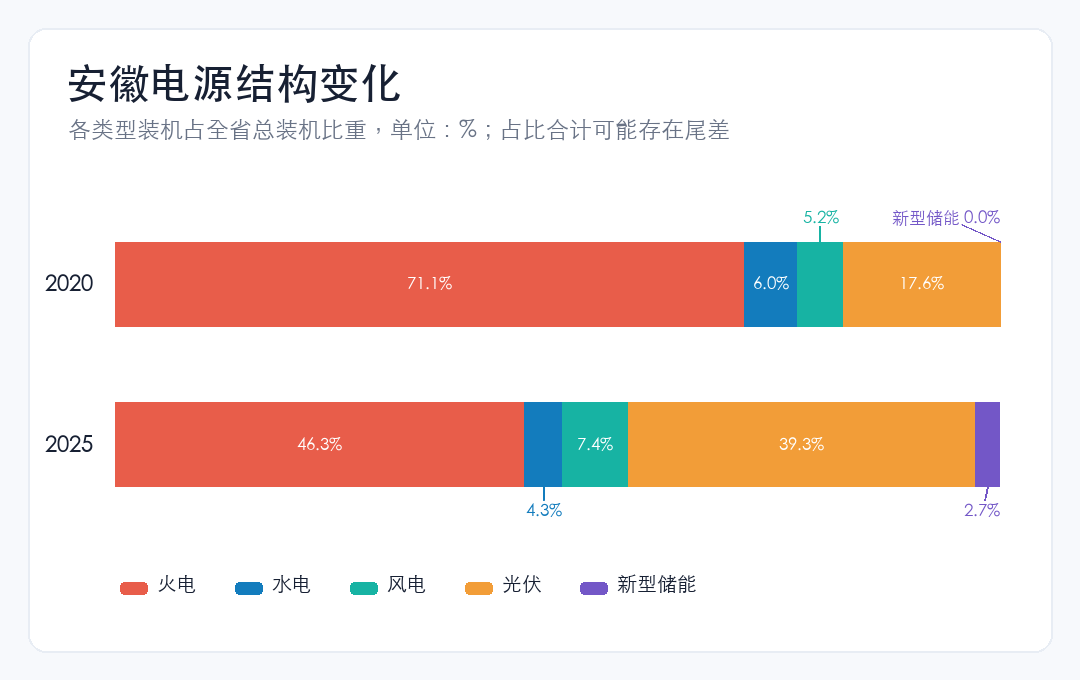
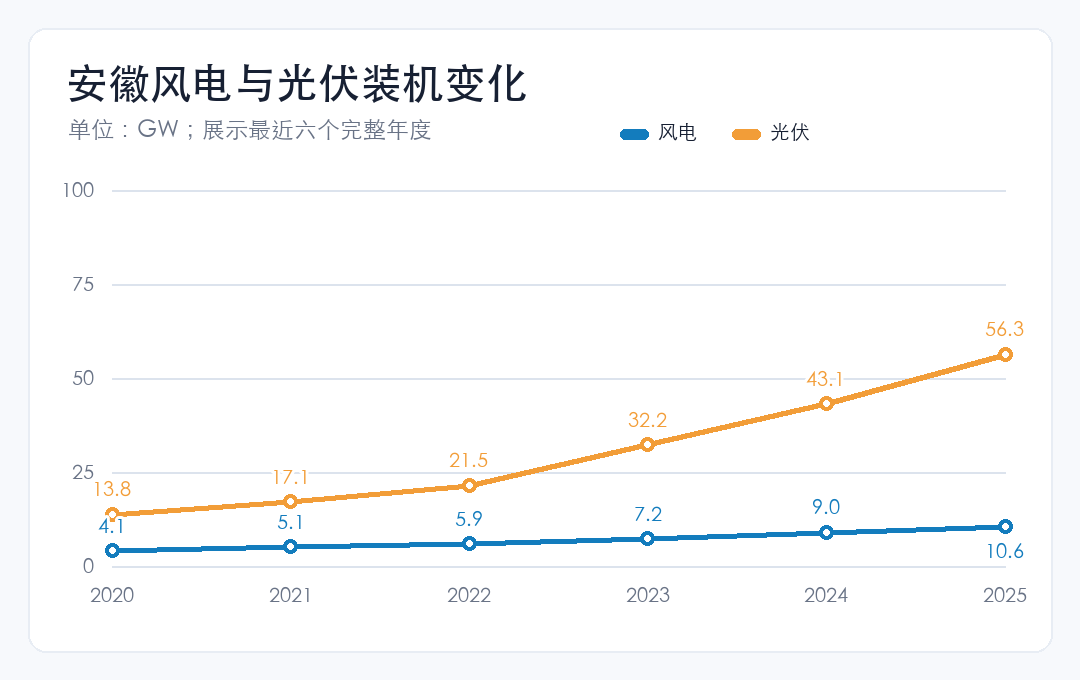
2025年,安徽风电装机10.6GW,占全省总装机的7.4%;光伏装机56.3GW,占比39.3%。风电、光伏合计装机66.9GW,占比46.7%。其中,光伏装机约为风电的5.3倍。
从更长时间看,2017年风光合计占总装机的17.2%;到2025年,这一比例升至46.7%,与火电46.3%的装机占比相差0.4个百分点。风光装机已经超过火电,但两者规模仍较为接近,系统仍处在新能源扩张与常规电源支撑并行阶段。
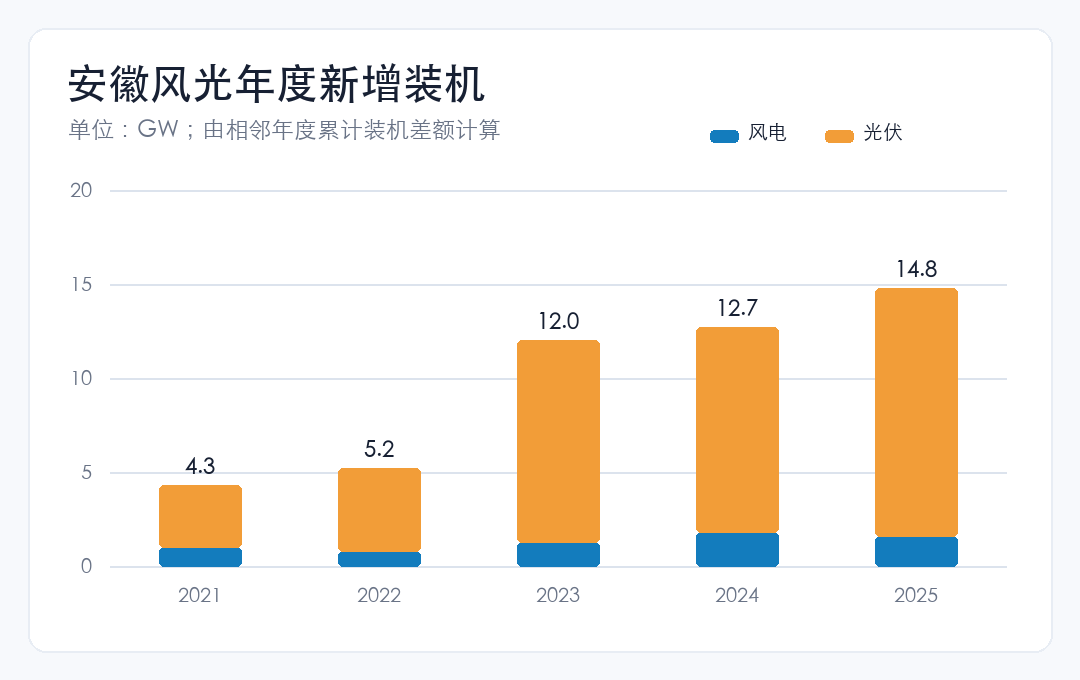
2021—2025年,安徽风光年均新增装机约9.8GW。年度新增规模的变化可以帮助判断项目集中投产和抢装节奏,但单年波动不宜直接外推为长期趋势。
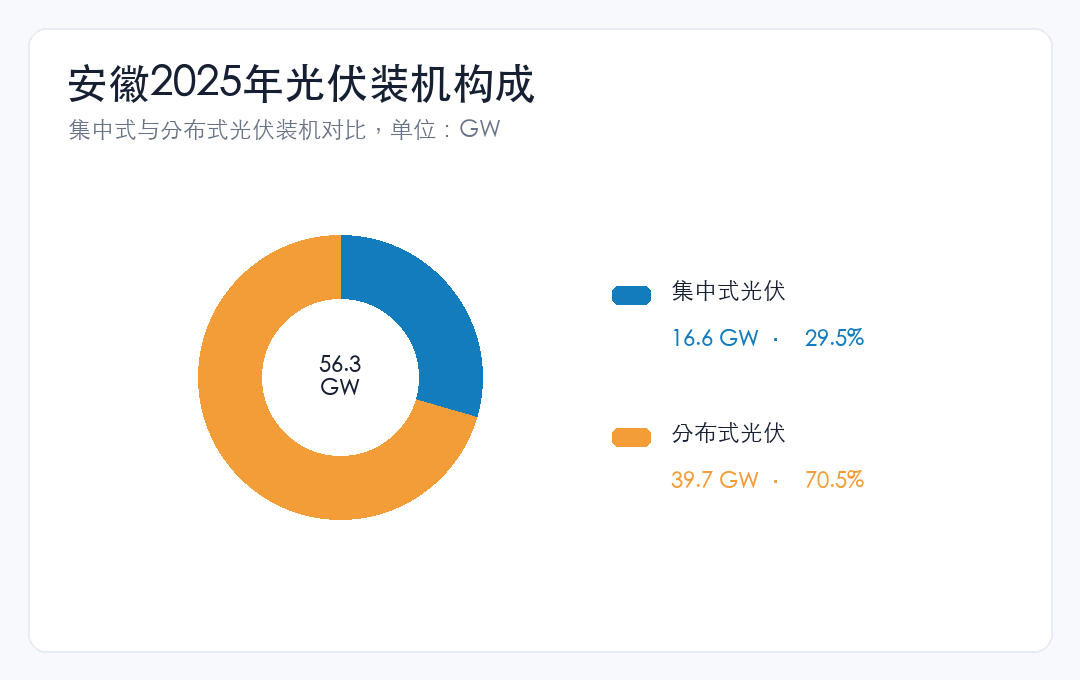
预测表中的2025年基准利用小时数为:风电约2134.0小时,光伏约1152.0小时。装机占比接近并不代表发电量和保供能力可以等量替代,利用小时、出力曲线和系统调节能力仍会直接影响项目价值。
1.4 2020—2025年保持净外送
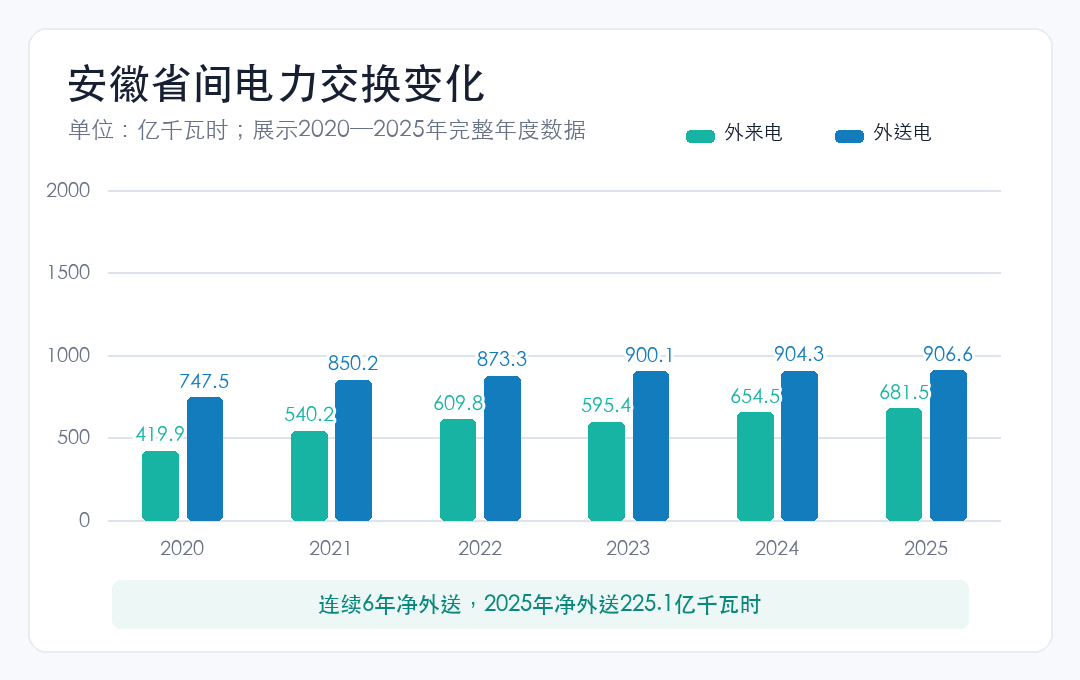
2020—2025年,安徽外来电量由419.9亿千瓦时变为681.5亿千瓦时,外送电量由747.5亿千瓦时变为906.6亿千瓦时。2025年净外送电量为225.1亿千瓦时,约相当于当年省内用电量的6.0%。从2020—2025年看,安徽属于典型的电力外送型省份。
判断安徽新增电源的消纳空间时,不能只看省内负荷增长,还要同时关注跨省输电通道利用率、受端地区需求和外送交易价格。新增装机能否转化为有效发电量,与省间电力市场和输电安排直接相关。
1.5 截至2026年6月装机进度
截至2026年6月,安徽总装机达到150.8GW,较2025年末增加7.5GW;新能源达到71.8GW,较2025年末增加2.5GW;风电达到10.6GW,较2025年末增加0.0GW;光伏达到58.8GW,较2025年末增加2.5GW。本文涉及的2026年阶段装机均统一统计截至6月底,阶段值用于观察当年建设进度,不与完整年度增速直接混用。
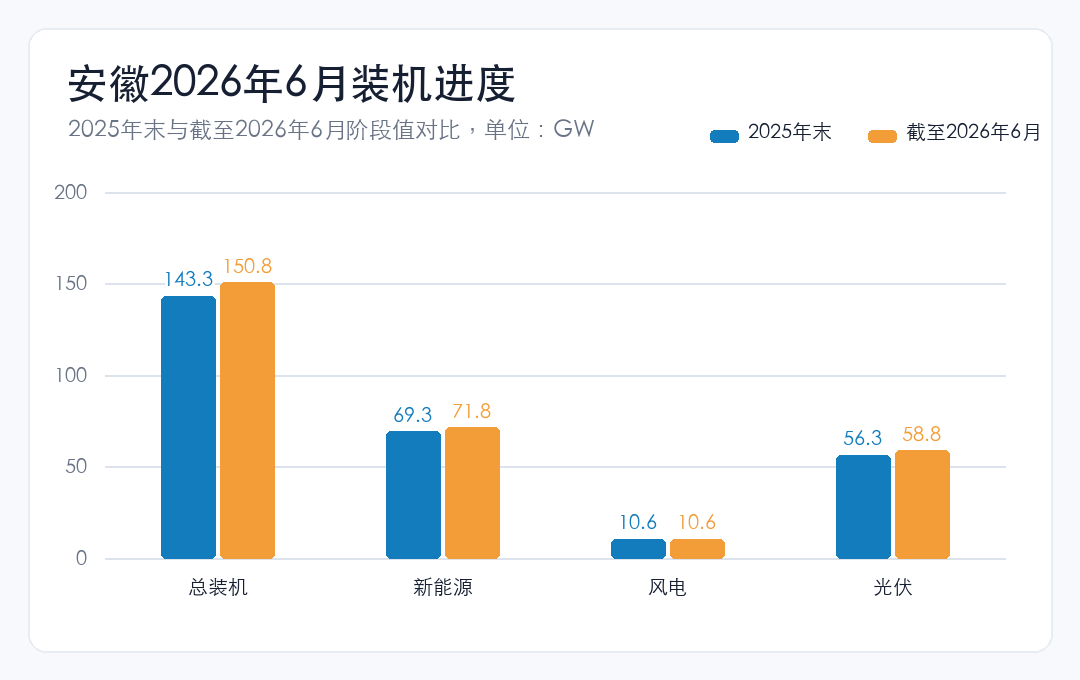
结论:2020—2025年,安徽总装机扩大约83.2%,其中新能源贡献了75.7%的新增装机;到2025年,风电和光伏合计占总装机的46.7%。增速、增量和占比变化共同表明,新能源已成为这五年装机增长的主要来源。2025年安徽净外送225.1亿千瓦时。
二、安徽省2026年重点项目与建设方向
2.1 风光项目仍是电源建设主线
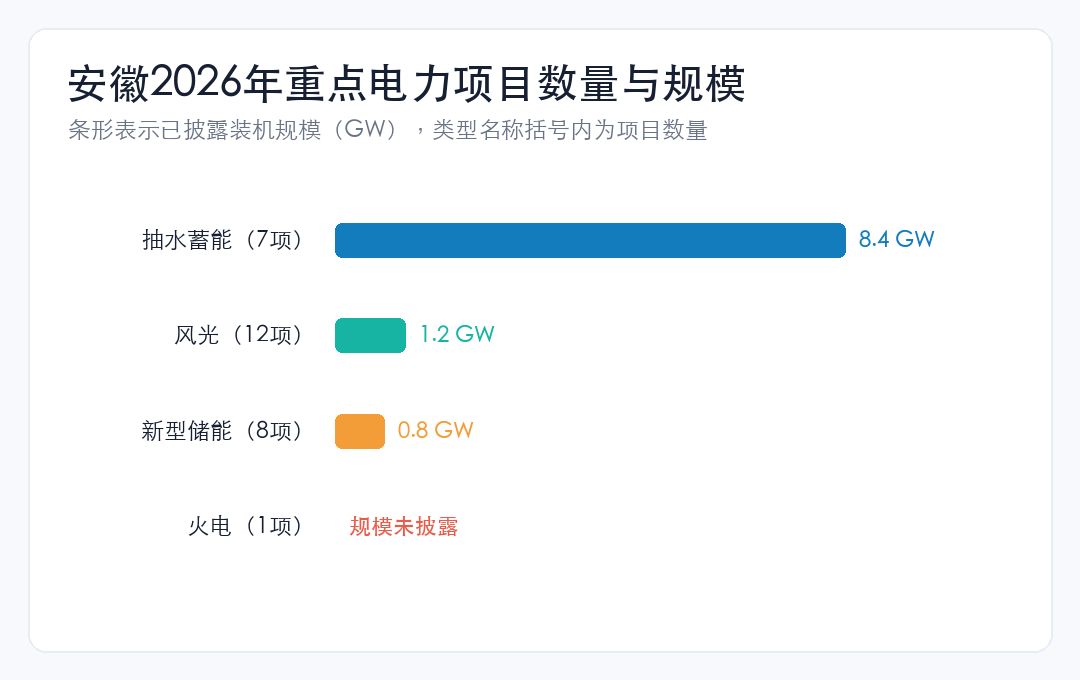
从项目数量看,风光共有12项,占纳入分析的2026年重点电力项目的42.9%,其中具有明确装机规模的项目合计约1.2GW。从已披露装机规模看,抽水蓄能约8.4GW,超过风光,居各类型首位。其他主要类型包括新型储能8项、已披露规模约0.8GW;火电1项。
风光项目数量最多,说明电源项目的建设覆盖面仍以风光为主;抽水蓄能的已披露规模更大,则表明当地正在同步补充长时调节能力。因此,更准确的判断是风光项目仍是电源建设主线,但投资规模的重心并不只在风光。
2.2 实施阶段项目占据主体
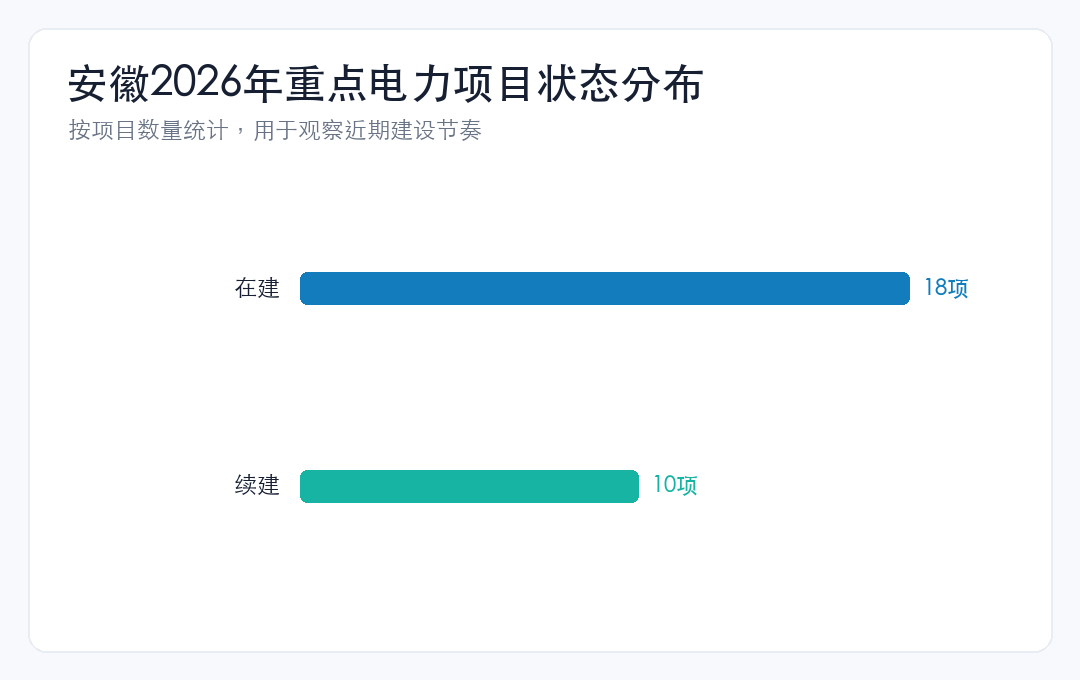
按统一项目状态统计,纳入分析的28项项目中,有28项明确披露状态。其中,在建18项、占64.3%;续建10项、占35.7%。在建、续建、新建及招标采购等实施阶段项目合计28项,占已明确状态项目的100.0%,项目安排已由储备逐步转向建设实施。
统一状态中,在建、续建或部分并网的风光项目已披露规模合计约1.2GW;2021—2025年,风光年均新增装机约9.8GW。两者相比,现有在建项目规模低于过去五年的平均年度新增水平。这里比较的是项目储备规模与历史建设节奏,项目总规模不能直接视为2026年新增装机。
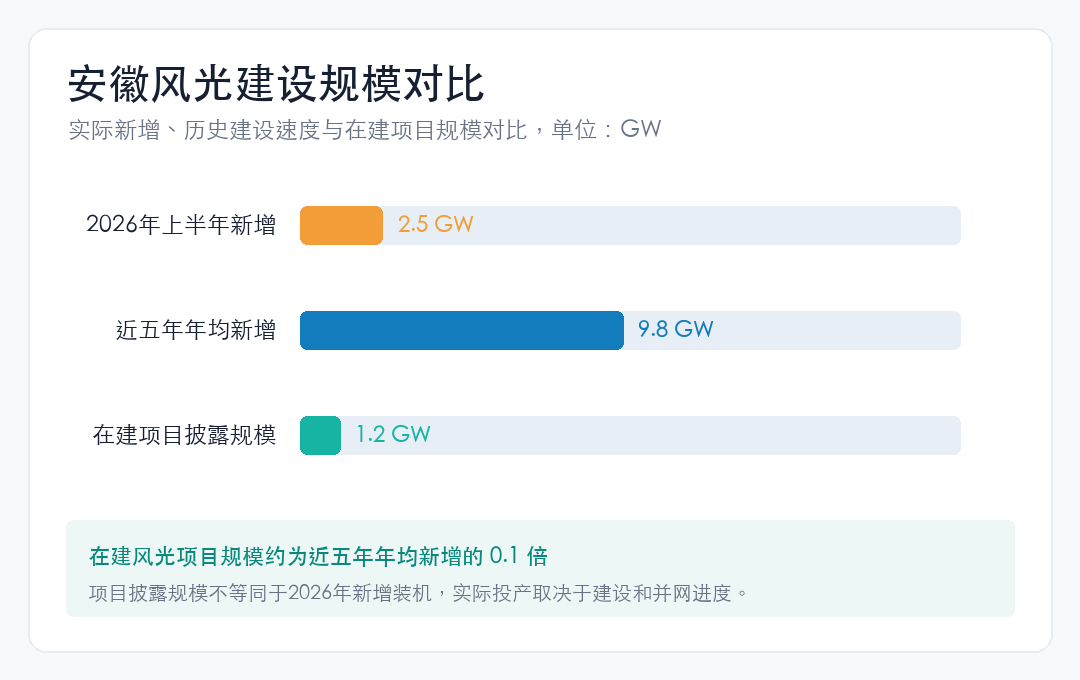
结论:安徽2026年重点电力项目呈现风光项目覆盖面最广,抽水蓄能已披露规模居首的特征。在建、续建、新建及招标采购等实施阶段项目合计28项,占已明确状态项目的100.0%,项目安排已由储备逐步转向建设实施。
三、安徽省“十五五”末装机预测
3.1 2030年总装机预计约172.2GW
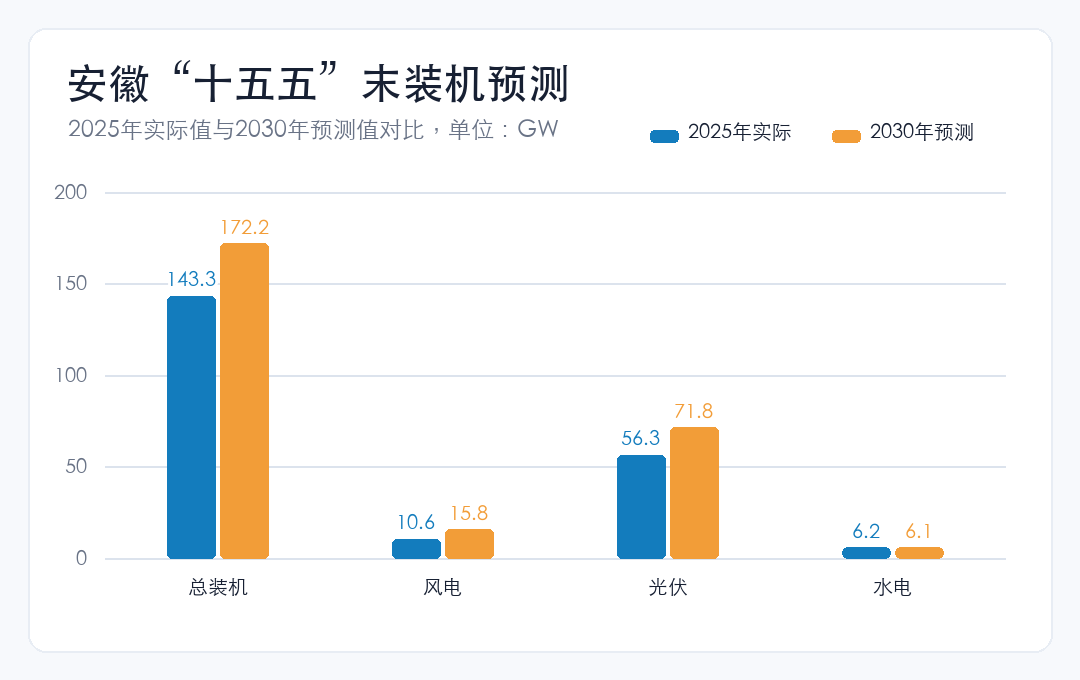
预计到2030年,安徽各类电源装机合计约172.2GW。与2025年的143.3GW相比,预计新增28.9GW,对应五年年均复合增长率约3.7%。
这一预测增速低于2020—2025年12.9%的历史增速,但未来五年的预计新增规模仍达到28.9GW。也就是说,增速可能放缓,电源建设的绝对规模仍然较大。
3.2 光伏新增预计高于风电
预计到2030年,安徽风电装机达到15.8GW,光伏装机达到71.8GW,风光合计87.6GW。相较2025年,风光预计新增20.7GW,约占预测新增总装机的71.6%。
其中,风电预计新增5.2GW,光伏预计新增15.5GW,光伏新增规模更大。光伏仍是安徽新能源装机的主体,十五五期间风电与光伏新增规模将呈现光伏新增规模更大的特征。
3.3 消纳和送出能力成为关键
预测同时纳入煤电、气电、水电、风电、光伏、抽水蓄能、新型储能。其中,煤电装机约64.4GW、气电装机约5.5GW、水电装机约6.1GW、抽水蓄能装机约4.7GW、新型储能装机约3.9GW。随着风光装机继续增长,电力系统不仅需要更多电量,还需要更强的调峰、备用、储能和跨区输送能力。
因此,评价“十五五”电力市场投资机会时,不能只看风光装机目标,还应同步跟踪煤电灵活性改造、抽水蓄能和新型储能建设、电网送出工程,以及现货价格和新能源利用率的变化。
结论:到2030年,安徽总装机预计达到172.2GW,较2025年新增28.9GW;其中风光预计新增20.7GW,约占预测新增总装机的71.6%。新能源仍是扩张重点,但消纳、调节和电网送出能力将决定建设规模能否转化为有效发电能力。
3.4 完整项目数据库
我们已经对安徽省2026年重点项目进行了系统性梳理。完整数据库包括项目名称、项目类型、装机规模、项目状态和地理位置,可用于进一步跟踪安徽电力项目建设节奏和市场机会。
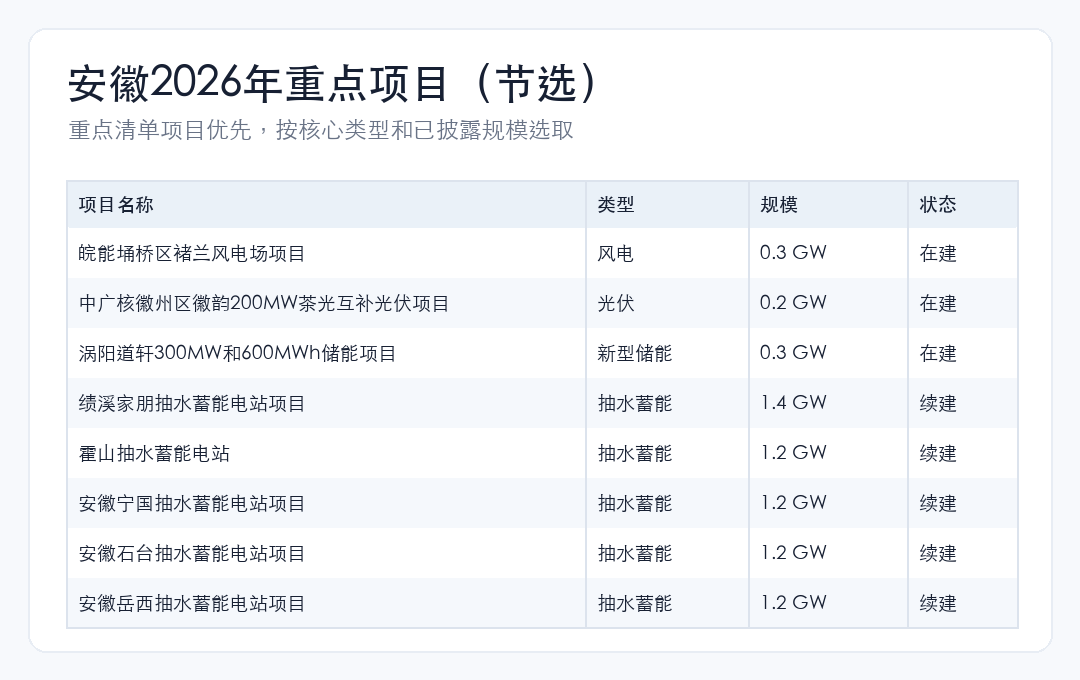
如有需要,可微信联系 dragonszy,购买安徽省电力市场和能源投资完整系列报告,并订阅每周更新的数据库。
ElecIQ提供中长期电价预测和测算系统、现货电价预测和分析系统,支持全国各省中长期和现货电价预测,服务能源电力央国企、新能源企业、储能企业、投资机构和交易公司。
如有问题与讨论,欢迎添加作者微信进一步交流,请注明姓名、公司和职务。沈经理:dragonszy(微信号)。
本文预测结果为研究判断,不构成投资建议。